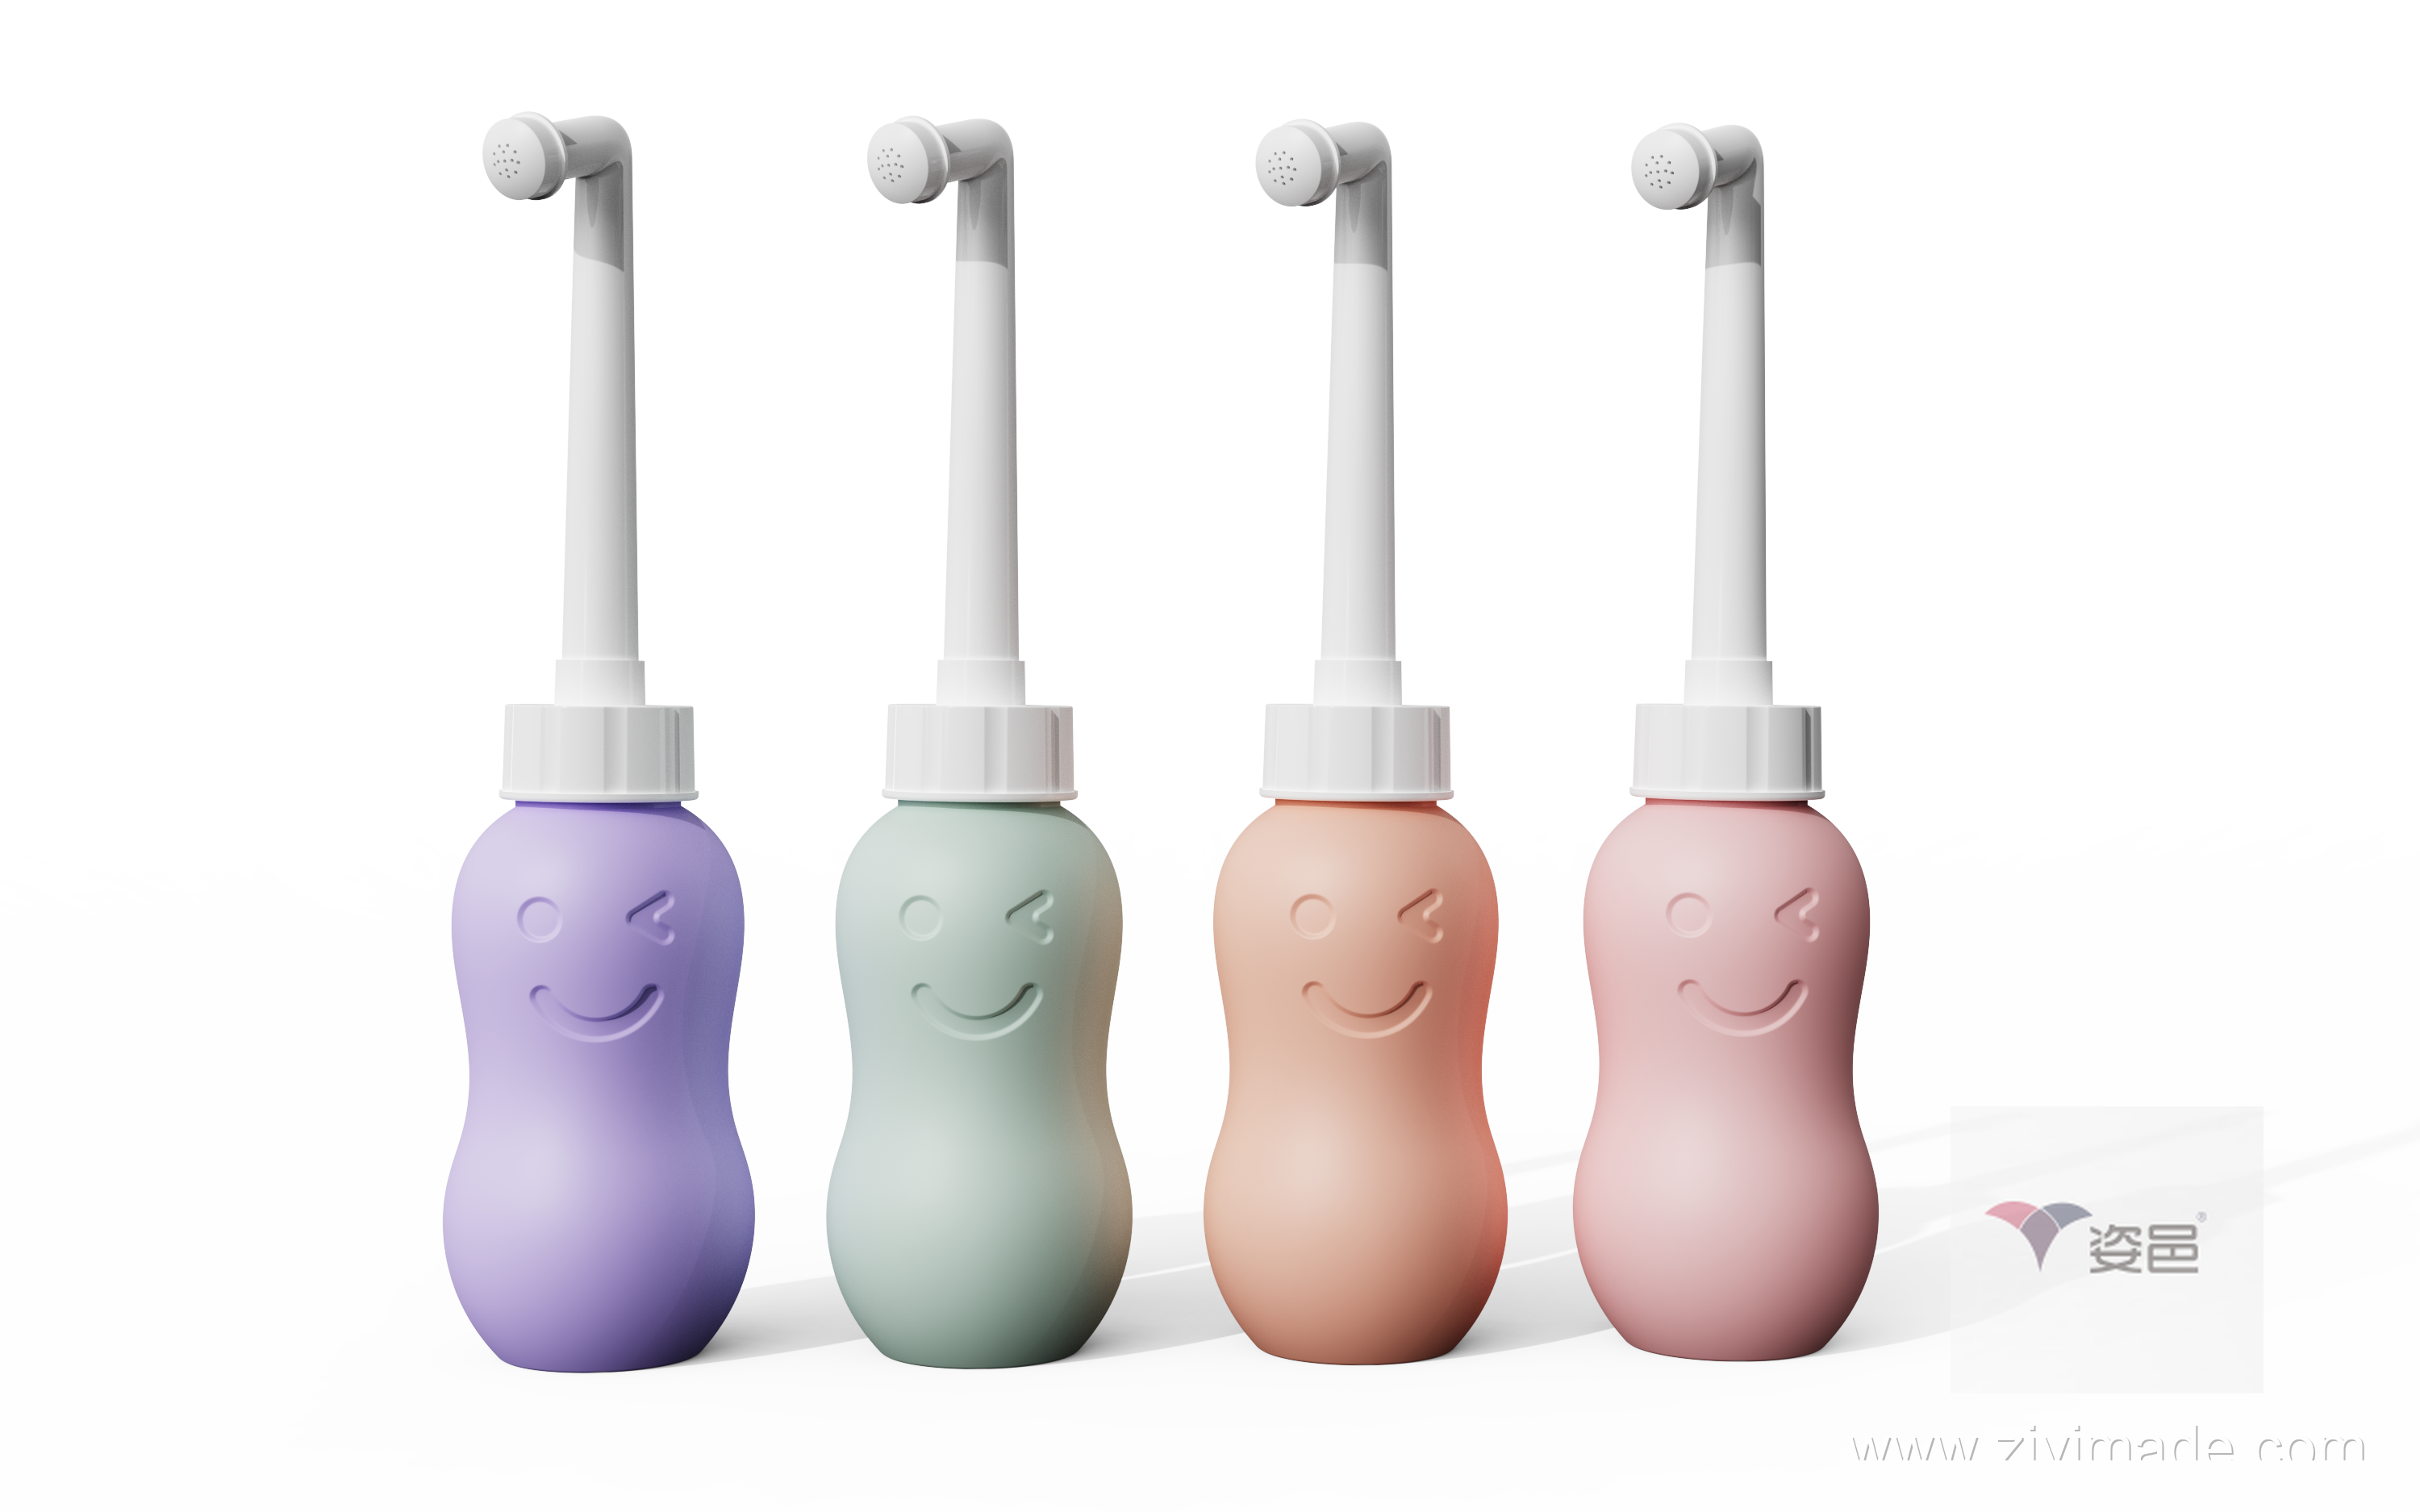
醫院發的那隻沖洗瓶,爲什麼撐不起消費市場
美國待產清單幾乎都會提到 peri bottle,但醫院發的是約 8 盎司的直立噴壺。真正把品類做成生意的,是後來那一層「倒過來用、手不用伸進馬桶」的設計差。
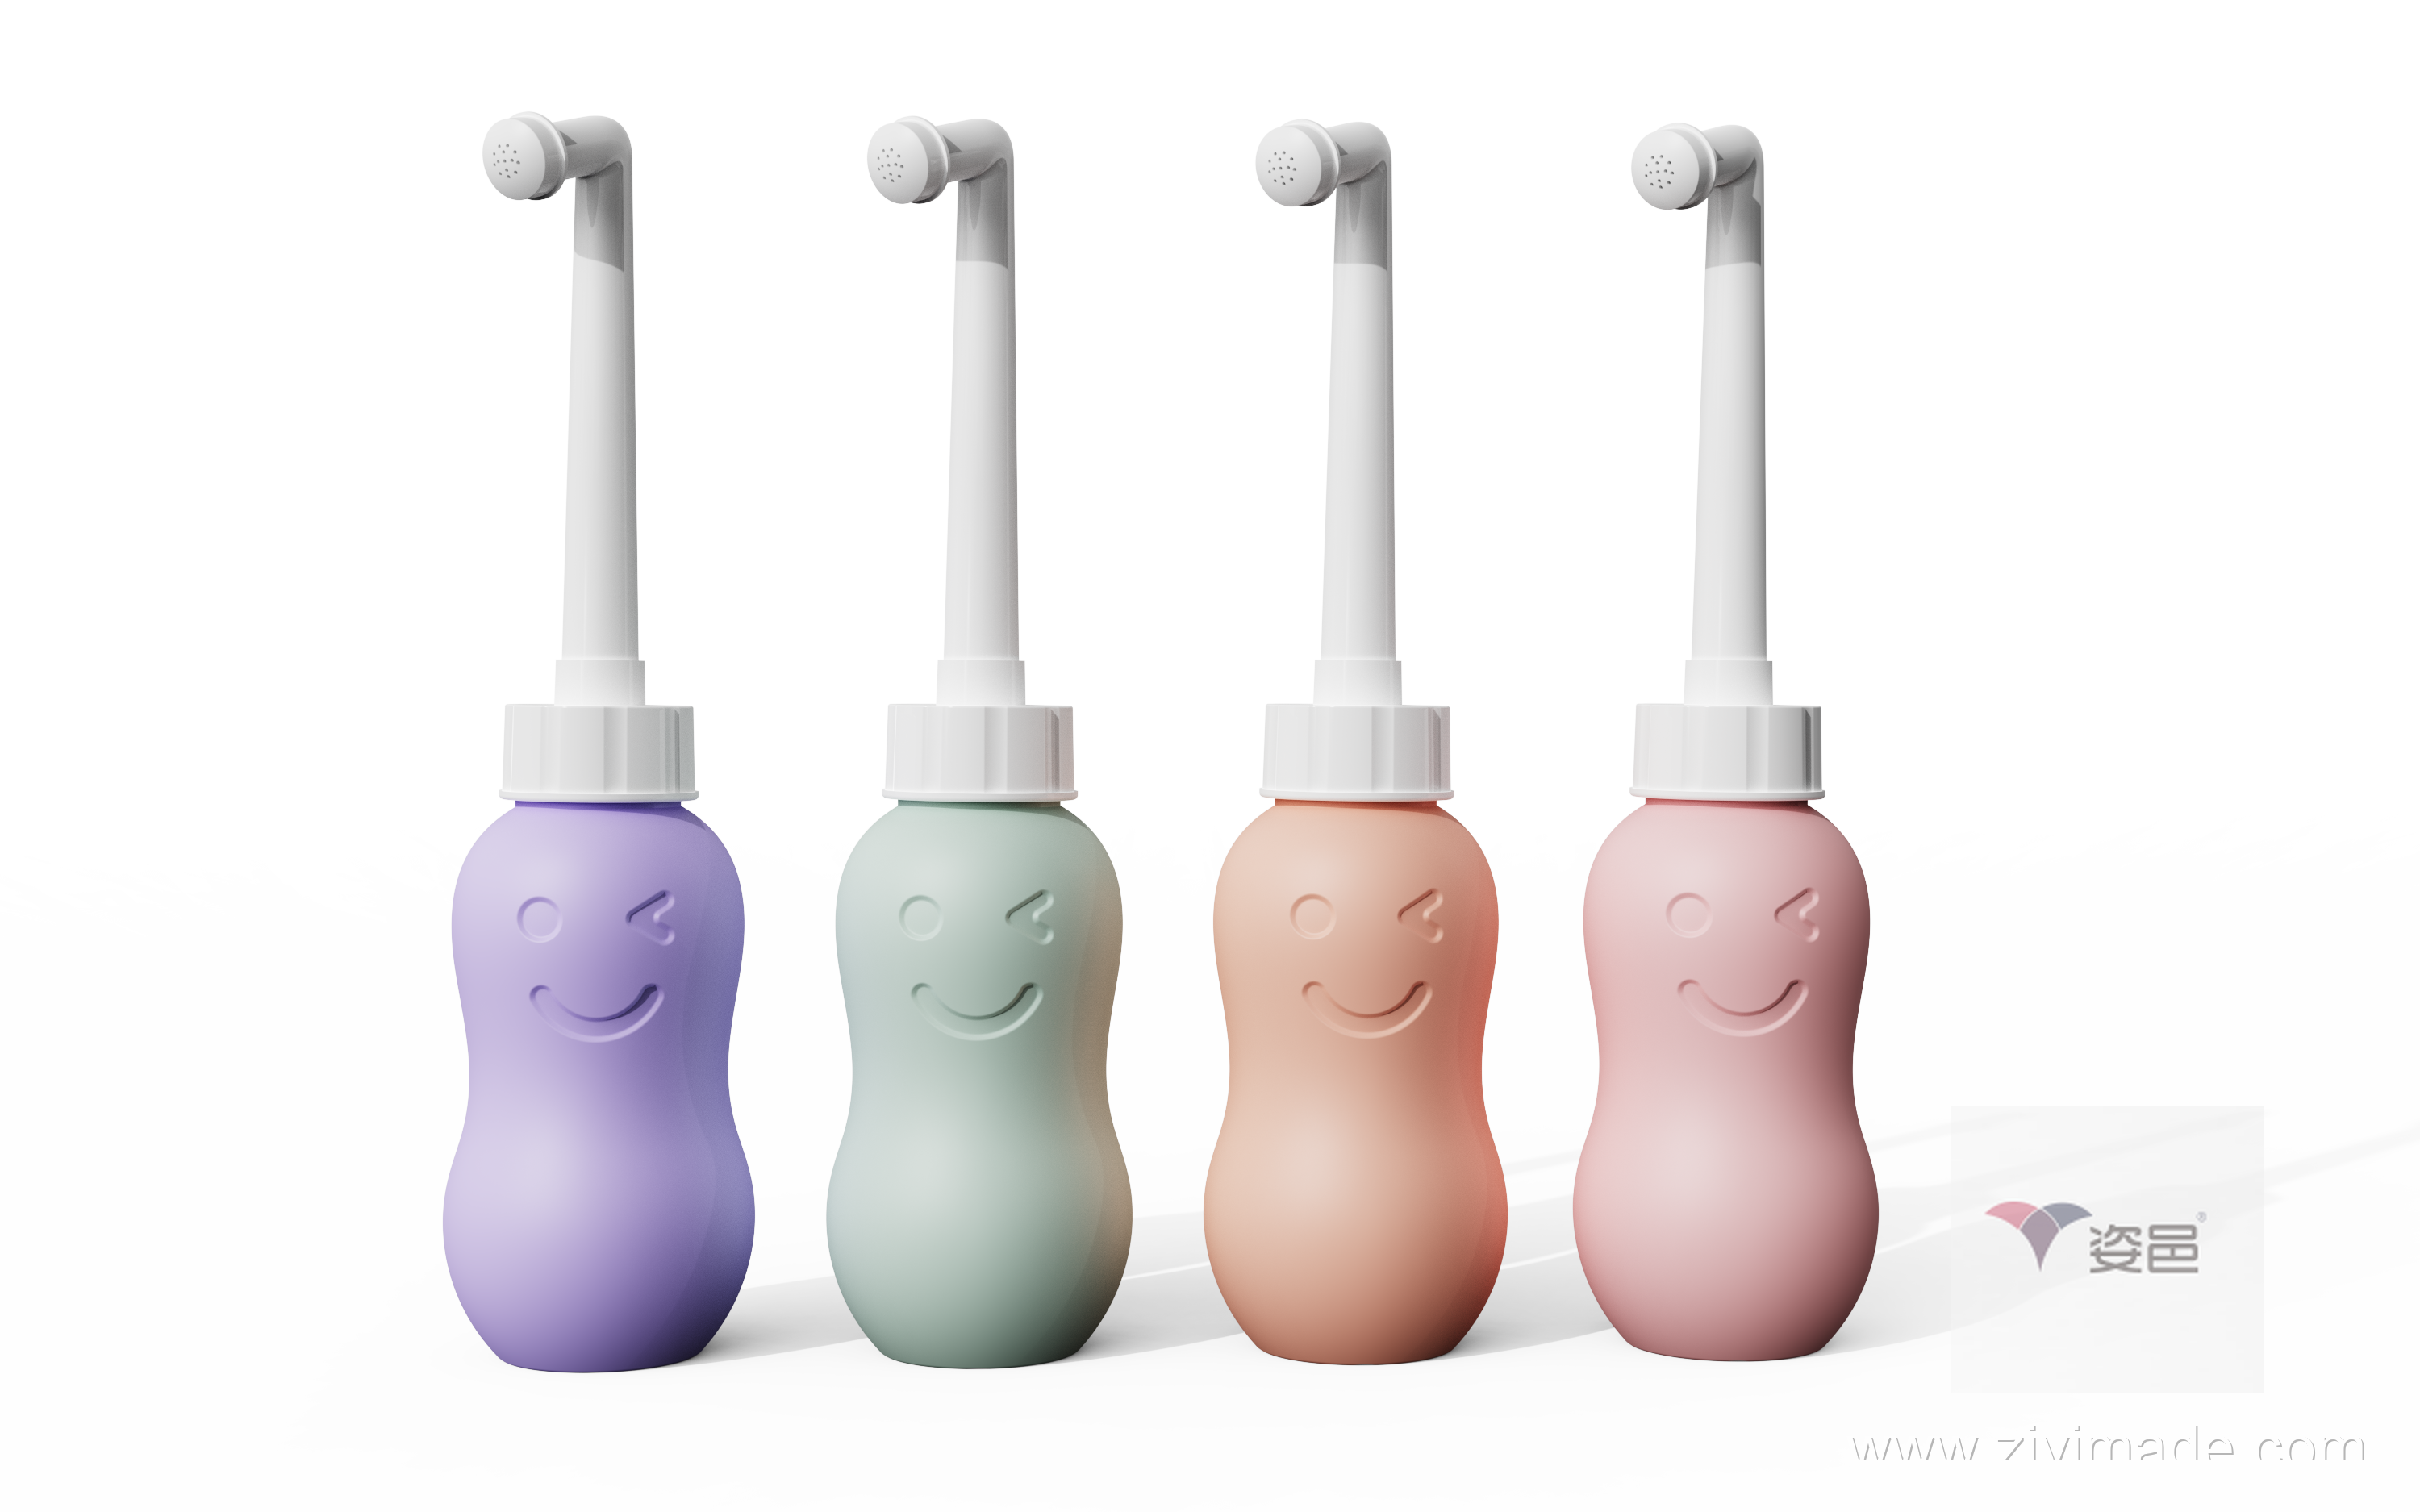
The Bump 這類待產指南寫得很直白:醫院通常會發一隻會陰沖洗瓶,用來清潔、減少感染風險;如果你有自己更想用的,可以自帶。這句話幾乎畫出了整個品類的起點——臨牀剛需是存在的,但醫院給的那隻瓶子,並不是消費者願意回購的那個產品。
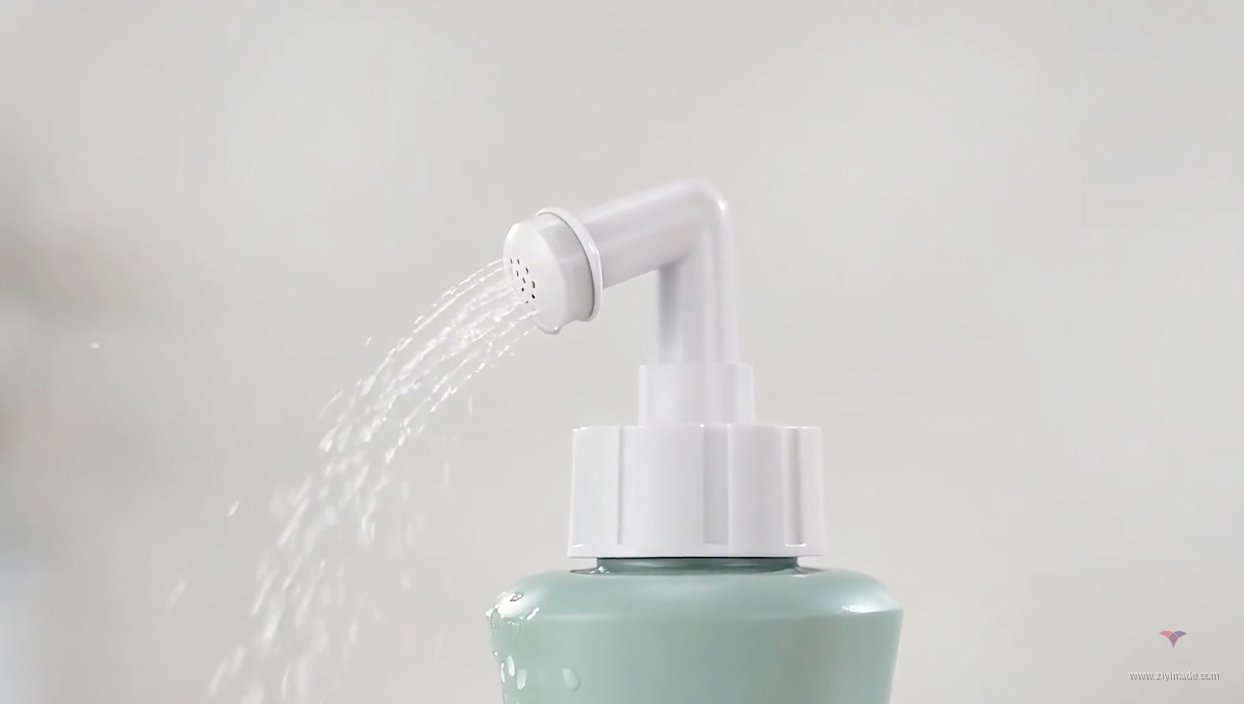
《紐約時報》Wirecutter 的評測把這件事說得更具體:醫院那隻壺要人彆扭地夠、容易濺手;Frida Mom 的倒立款把噴口做成細長彎頸,坐着就能衝,售價大約 14 美元。編輯甚至用「便攜式臀部水療」這種句子描述使用感。同一功能,醫院版接近免費,品牌版貴一個數量級——這不是營銷修辭,是貨架上已經發生的分層。
三層價格,對應三種採購邏輯
跨境電商和批發端能看到的公開報價,大致疊成三層(口徑來自 Accio 對 Amazon / Alibaba 的整理,以及 Growth Market Reports 一類的品類測算,數量級比精確到個位更重要):
- 院內一次性 / 簡易直立瓶:批發大約 0.2–0.3 美元,零售常被算進住院耗材,媽媽回家後大量棄用。採購方是醫院和診所,比的是無菌包裝和箱規,不是顏值。
- 電商價值款:零售 5–8 美元,批發大約 1–1.8 美元。Amazon 上藍色、橙色的無品牌款,單鏈接月銷過千並不罕見。標籤裏高頻的是 cheap、easy to use,差評則集中在噴頭耐用和密封。
- 倒立人體工學款:零售 12–16 美元一帶,Frida Mom 是被媒體點名最多的樣本;批發大約 1.3–3 美元。常和金縷梅護墊、冰墊、護理泡沫打成「產後恢復套裝」。
有測算把全球產後 peri bottle niche 放在約 2.7 億美元(2024)到 4.4 億美元(2033)、複合增速 5%–6% 這一檔;便攜 peri bottle 的另一份報告給出 2024 年約 3.2 億美元、2033 年約 5.3 億美元。這類機構數字不宜當審計報表用,但方向一致:盤子不大,增速來自「從醫院耗材變成帶回家的護理工具」,不是來自全球多生了很多孩子。
真正被買走的,是一個動作,不是一隻壺
Frida 自己的產品頁把賣點寫死了:倒過來握,避免「手伸進馬桶」;細彎頸對準會陰;10 盎司;順產和剖宮產切口都能衝。Wirecutter 補充了一個很「用戶」的細節——它能把上廁所那幾分鐘裏手忙腳亂的步驟縮短一點。醫院瓶失敗的點,恰恰是這個動作沒被設計進去。
所以競爭並不是「誰的塑料更好看」。院內段被 Medline 這類醫用耗材商鎖住,新消費品牌很難進去;DTC 段拼的是待產包內容和測評媒體;Amazon 價值段拼的是廣告費和顏色 SKU。三層之間很少互相替代:醫院不會因爲 Frida 火了就停發免費瓶,白牌也不會因爲溢價品牌存在就消失。
一個冷觀察
北美大約佔 peri bottle 公開測算份額的近四成,亞太被寫成增速最快的區域——那更多是母嬰消費升級和電商滲透,而不是院內標準突然統一。歐洲藥房渠道仍更素、更說明書導向。把美國待產包裏的「升級瓶」直接複製到所有市場,會誤判渠道。
對這個行業更有用的問題不是「還能不能再做一個粉色瓶子」,而是:用戶第一次接觸它,是出院時那隻免費直立壺,還是待產清單上被媒體點名的倒立款。前者決定試用,後者決定她願不願意爲同一個功能多付十倍。